2019年1月24日 星期四

財報基本功:從三大表的變化看企業的營運活動–骨牌的連鎖效應


從三大表的變化看企業的營運活動–骨牌的連鎖效應

摘錄自
作者:股感知識庫   |   2015 / 11 / 01

是否有看過日本的骨牌大賽節目?參賽者用特殊的骨牌,排成各種華麗的圖案。如果骨牌的排列位置規劃得好,推下第一個骨牌之後,就可以讓所有的骨牌倒下,這樣就成功了。


骨牌的連鎖反應,也同樣在財務報表中發生。因為會計原理的設計,讓科目與科目之間環環相扣,就像是前一個骨牌倒下時,後一個骨牌也會跟著倒下。在會計的世界當中,也是一樣,企業的本業,不只出現在損益表當中的營業收入、營業成本與營業費用,在現金流量表當中的營業活動現金流量,以及資產負債表當中的流動資產/負債的變化,也和企業的營業活動互相有關聯。


骨牌效應 資產負債表 營運活動-01 (2)
這三張報表呈現出來的結果,都會受到企業生命週期的影響。因為企業所處的情況不同,在不同期間會有不同的策略,因此營業利潤和營業活動淨現金流量便隨著生命週期階段的不同而有變化,以下列出了各個生命週期當中可能會有的營業利潤以及營業活動現金流量變動以供參考,在觀察企業的經營成果時,考慮生命週期的因素能夠讓投資人較有概念推估接下來公司的走向可能為何。


骨牌效應 資產負債表 營運活動-04
知道了各個期間營業利潤和營業活動現金流量的關係之後,就可以來觀察過去公司的財務報表上的數字,像我們可以看到Walmart從1997年來的營業利益和營業活動淨現金流量趨勢如下:
1-骨牌效應-從資產負債表看企業的營運活動-03
可以發現從1997年到2013年Walmart的營業利益都一直逐期上升,處於成長的階段,在2005年之前幾乎每年都有10%以上的成長,但2009年之後,成長開始趨緩,到了2013年則開始走下坡,甚至2014年首度出現負成長。雖然營收開始減少,但營業活動淨現金流量卻仍逐年增加,因此我們就會想要了解淨利和營業活動現金流量當中究竟是什麼樣的原因造成差異,再進一步研究可能發生的問題,判斷企業未來可能處於怎麼樣的生命週期,是否真的慢慢步入衰退。在這個時候,我們就可以透過營業活動現金流量來觀察,是哪一些科目所造成的影響:


1-骨牌效應-從資產負債表看企業的營運活動-04
可以看到除了扣除折舊費用之外,其他主要的影響來自於流動資產以及流動負債的增減變化情形。這些科目的變化,間接影響損益表當中的營業收入以及銷貨成本,同時也造成現金流量的增減。若仔細觀察,有時還能發現企業不想告訴你的秘密。
底下我們就來一一介紹主要會影響到企業營業活動的會計科目吧。

流動資產(Current Assets)底下的項目


應收帳款(Accounts Receivable):除了採用現金交易的公司之外,對其他的公司來說,應收帳款都是很重要的。帳上有了應收帳款之後,表示公司相對地也認列了銷貨收入,因此損益表當中的銷貨收入就增加了。但是,應收帳款的錢收不收得回來,又是另外一回事。像揚華的應收帳款和營收,就呈現正向關係發展,而且應收帳款成長的比率,還比營收成長的比率還快。
骨牌效應 資產負債表 營運活動-05
2015年6月中,揚華遭受調查局調查,涉嫌在過去三年間和其他公司作虛假之交易,約有數10億元之多。雖然從損益表中,看到很漂亮的財務數字,營收屢創新高,但是其實這些銷貨收入是無法收到錢的,所以也會造成了營業活動現金流量的大幅減少。因此投資人要小心,美麗的糖衣有可能實際上裡面包裹的是毒藥。


存貨(Inventory):存貨的控管,對於企業來說,也是一門學問。存貨過少,供不應求,造成收入的減少;存貨過多,則會有滯銷的情況產生。對於要保持商品“新鮮”的公司,尤其重要。像是電子業,今年研發出來新的零件之後,去年的零件馬上就不值錢了;或者是時尚業者,去年的款式,今年可能就沒有人要買了;還有食品業者,商品都是有保存期間的,一旦過了保存期限,就只能丟掉了。在損益表當中,就有可能會認列存貨跌價損失(在損益表當中的銷貨成本裡)。就像最近的宏達電,未來就有機會出現這樣的問題:


“美國財經媒體彭博才警告,宏達電 2015 年第一季製成品存貨佔整體資產比重創下歷史新高,這季宏達電雖尚未公布完整庫存資訊,但從存貨週轉天數來看,宏達電的庫存危機似乎尚未解除,存貨週轉天數意味著企業從有庫存到庫存消耗、銷售完畢所需的天數,當庫存天數愈高,存貨賣不掉、產生跌價損失的風險也愈高,這在產品生命週期短的消費性電子產業尤為嚴重,宏達電存貨週轉天數從上季的 58 天、去年同期的 52 天,這季暴增到 93 天,加以營收呈現下降,供過於求的疑慮仍在,若狀況持續下去,未來可能還得認列存貨跌價損失。”
骨牌效應 資產負債表 營運活動-06
可以看到財報附註當中顯示的104年6月份的製成品存貨,較103年年底增加了約78%,是相當高額的成長,可能是存貨控管或者是產品銷售出了問題,再配合新聞時事,可以知道的確是因為銷售額的減少,因此而造成庫存量的增加:


陸廠衝、Sony/HTC成落難兄弟!歐出貨量驟減20%、30%


日本媒體Xinhuaxia News 2日報導,根據IDC的資料顯示,2015年Q2(4-6月)三星電子、蘋果於歐洲智慧手機市場的合計市佔率持續突破50%、仍為前2大市佔品牌,不過向來在歐洲市場交出不錯成績的日本SONY、台灣宏達電(HTC;2498)則表現黯淡,Q2於歐洲市場的出貨量分別驟減20%、30%。(MoneyDJ新聞 2015/09/02/記者 蔡承啟 報導)


而這些賣不出去的產品,到最後,就只能降價求售,或者是變成損益表中銷貨成本裡的存貨跌價損失,並且也會造成營業活動現金流量的流失,因此除了注意新聞,想要確認新聞的正實性,或者是對公司的影響會有多大,也可以從財報當中得到驗證。


流動負債(Current Liabilities)底下的項目


應付帳款(Accounts Payable):應該要付給上游廠商、供應商的錢。只要公司買進存貨,就會有應付帳款,因此應付帳款會和存貨產生連動的關係。要等到把錢付出去了,應付帳款才會減少。對於公司來說,越晚付款越好。因為這樣等於有無息的資金可以運用。我們用Costco的例子來說明:


骨牌效應 資產負債表 營運活動-08
這十年來,從Costco的負債比率看來,負債約佔資產的46%~63%。但是負債當中有60%左右都是應付帳款,而且應付帳款每年持續增加當中,除了因為它的營收增加,所需要進的貨增加,也代表著他對供應商有一定的議價能力。應付帳款的增加,會讓公司的營業活動現金流量增加,表示公司有較多的錢可以使用。


預收款項(Deferred Revenue):指的是公司先收到錢,但是還沒有把商品給客戶,或者是還沒有為客戶提供服務。預收款項,在資產負債表當中雖然是負債,但是之後把商品賣出或者是為客戶提供服務之後,就會轉成營業收入了。在應收帳款當中,我們最擔心的就是客戶不付錢,而在這裡剛好相反,這裡是客戶已經付錢了,只要能夠提供商品或服務,就一定能夠賺得到。錢先落袋為安,對企業來說是最好的保證。


像是阿瘦皮鞋,就是運用禮券的銷售,來提高營業額:

《百貨股》阿瘦開二代店優化通路,並強化電商

目前阿瘦VIP會員數已超過百萬人,VIP客單價是散客的1.58倍,並深耕VIP推出商品禮券,鞏固會員忠誠度。阿瘦董事長羅榮岳表示,2014年1~6月每月平均商品禮券銷售額約3300萬元,券銷額平均可創造4~5倍銷售業績。(時報記者 沈培華/台北報導 2014/11/20)
骨牌效應 資產負債表 營運活動-07
可以看到阿瘦的負債當中,佔得最多的就是其他流動負債,在2014年約佔全部負債的65%。
其他流動負債裡包括的項目如下:


骨牌效應 資產負債表 營運活動-09
可以看到主要是預收禮券收入佔了大部份。阿瘦從92年至93年,營收大幅成長了50%,從20億成長為30億,主要靠的其中一個競爭策略就是提貨券,提貨券的成長,不僅僅是增加了負債,也為公司帶來營業收入以及營業活動現金流量。


從這些例子來看,可以知道,企業的營運狀況到底是好是壞,單靠損益表來看是不夠的,為了深入了解公司的真實績效,我們還需要搭配營業活動現金流量和資產負債表當中的科目變化,才能得到完整的資訊。
參考資料:


財報基本功 – [ 應收帳款(增)減] 與 [應付帳款增(減)] 在財報上的流動方向


現金流量表 – [ 應收帳款(增)減] 與 [應付帳款增(減)] 在財報上的流動方向

現金流量表 – [ 應收帳款(增)減] 與 [應付帳款增(減)] 在財報上的流動方向


一般投資人在觀察財報的時候,大多集中心力在資產負債表與損益表身上…
若要完整的看出金錢的流動方向則要將現金流量表一併納入考量


在觀察報表的過程中,比較容易混淆的部分在於應收與應付帳款的加減號
意義在甚麼地方….


常見的問題在於:為何資產負債表中應收帳款減少在現金流量表上卻是增加….
我們先來談一個簡單的概念….資產負債表的英文為[  Balance Sheet ] 


Balance 有平衡的意義存在….也就是說有有增加必有減少,兩者相加必為零..
換言之,財報的表示形式為 1 – 1 = 0


我們取2330 台積電 的財報來說明此一現象..
左側的資產負債表應收帳款由 40155 -> 39299


表示流動資產減少,其中的對於客戶的應收帳款減少了8.56億


而在現金流量表就可以看見應收帳款(增)減 流入了8.56億的金額…
兩者相抵扣則為零………


在資產負債表上….
應收帳款是屬於客戶對於台積電的債務….


也就是說當台積電出貨8.56億的產品交給客戶後,客戶並沒有支付任何的現金…
而是以一張三個月後到期支付的支票,在這三個月期間公司實質上有出貨但是沒有收到現金


此時因為有出貨的事實存在故計為應收帳款增加8.56億….
當客戶支票到期之後,得以請領實際的金額入帳,此時應收帳款計為減損 (已收到帳務)


那現金流量表則是相反的概念…
當收到支票表時表示沒收到現金但有出貨的事實
故在現金流量上計為減損 8.56億 (有出貨而無現金)
請領現金入帳後則計為增加 8.56億
一來一回就可以看出現金流動的方向….


從這裡比較敏感的投資人就會質疑那..
如果只要出貨就可以計為應收帳款納入流動資產內
資產負債表上的應收帳款不就有可能只是一個空包彈..
假裝出貨來虛灌應收與應收帳款….使得流動資產增加進而膨脹淨值?!


是的….完全沒有錯誤…
我們進一步來看幾個速算計算公式…


資產總額 = 流動資產 + 固定資產 + 負債總額
流動資產 = 現金 + 應收帳款 + 存貨


看見了嗎…要虛灌資產怎麼做最快…


那就是假出貨、堆庫存來膨脹流動資產…..
下表快速的表示….若公司透過假出貨、堆庫存的方式
怎麼來美化一些常見的比例數字….

可以看見..作帳後……

負債比下降了、淨值提升了….

但是應收帳款與存貨增加表示沒有現金流入…….

若一間公司持續的增加應收帳款與存貨卻未能在現金流量表看見現金流入…

就要小心…..該公司可能在持續的作帳美化帳面與資產負債表…..

可參考 [ 科風 – 太陽能類股假帳危機爆發 ] 內的解析手法….
投資人看見公司的資產負債表持續轉好先不要太高興…


先看看是那個東西增加造成的…..
若是存貨與應收帳款增加所造成的….


就不用太高興…..
對於公司而言 [資產負債表] 上的存貨與應收帳款算是債務…而不是資產..
圖片來源:網路 – 資產負債表是個容易造假的地方…要多加小心
————————————————————————————————

2019年1月22日 星期二

松酒春茶:Ray Dalio达里奥的圣杯隐喻


松酒春茶:达里奥的圣杯隐喻


打算写一些系列文章,把投资的逻辑捋一捋;近则可为投资组合做一个 investment policy statement,为自己制宪,装个充满了细节的逼;远则说不定能装订成册,取名为《猿择》云云,做一个形容猥琐的卖水人。另外我也曾聊过富达的蒂林哈斯特的建议,投资要做笔记,撸撸清楚自己的思路。不然投资上很多事情模棱两可,公说婆讲听多了要错乱;世界很诡秘,扑朔迷离就如同取经路上的唐僧,你总是弄不懂为什么有的人想吃了他,而有的人想嫁给他。


这世上很多的认知,除非抽象出原则,不然就是枉然。说严重点,就是韭菜被人白割了。比如,你觉得哪些东西丢水里会沉?橘子不会沉,但剥了皮的橘子会沉;健怡可乐(diet coke)不会沉,但普通可乐会沉。你不归纳,就不能得出“比水密度大的就会沉”这样的结论,思考方式永远是特事特办,下一次换成雪碧还是一脸懵逼。有许多笔投资你认为会浮起来,但是事实上它们都沉了下去。


所以做投资要有立宪式的原则。对于我而言,我的第一原则是:分散并多样化,洋文叫做“呆佛系伐开心”(diversification)。当然我知道,很多人提起多样化就分外鄙夷,他们会引用巴菲特说:多样化是无知者的救命伞,傻X才去多样化。但我认为选择分散、承认无知并不是什么丢脸的事,被巴菲特看不起也不是什么丢脸的事。我打羽毛球打不过林丹,丢人吗?最丢脸的其实是,在你自己的人生赛道上学博尔特的跑姿。


清风不识字,何故乱翻书?


那么你要如何才能确定自己在遵循巴菲特的一切理念之后,仍然做不了巴菲特?


如果你逃不出以下这个怪圈:明明将长期投资价值投资奉為圭臬,但每隔一段时间,账户净值就一定要严重回撤一次,比姨妈还准比垃圾电话还粘人简直是逃不掉的宿命,然后百思不得其解自己到底哪错了。那我建议你考虑一下,是不是你的组合不够分散不够多样化。分散并多样化的组合在眼下这个绝望阴跌的市场里尤为可贵,仓位集中的人都已经跌木了——手里端着一碗面,边吸边看大阴线,平生不下泪,于此泣无穷。


弹尽粮绝。世间最哀伤的事莫过于,花生米终于等来了,但一摸嘴,牙没了。


很多人会说,那我买指数基金就是分散多样化了。其实,非也。首先,分散≠多样化,分散就是篮子多,但篮子仍然在一辆车上,一般人风控最多就做到这种程度;而多样化就是你篮子多,且篮子在不同车上、车在不同道上、道在不同大陆上、大陆在不同星球上。真正的多样化是一个资产分散的且彼此相关性极低的组合。


当桥水基金的达里奥(Ray Dalio)被问到其投资时最重要的原则时,他说:桥水有一只圣杯,而如果你与我共饮这只投资的圣杯(holy grail),你就能赚尽世间的荣华。这颇像撒旦当年在众山之巅给耶稣下的套路。你肯定胃口被吊起来了这圣杯到底是什么,如同一个懵懂的少女想要升杯。来听一听挺达里奥给你解释。


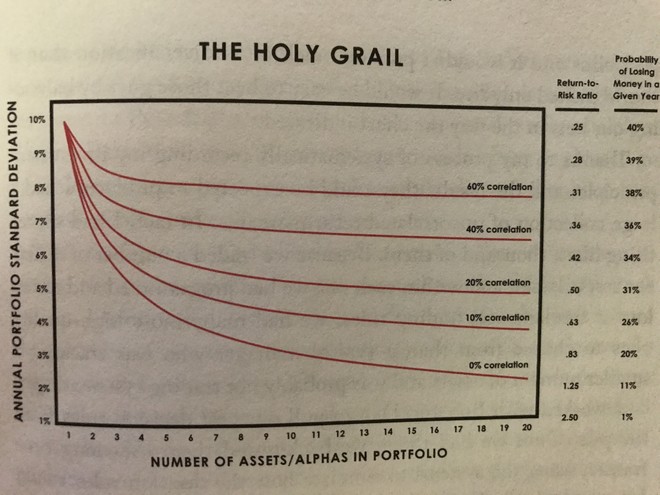
达里奥认为投资的圣杯就是,你要有15笔或更多的投资,能带来彼此没有相关性的优质现金流。


其中的数学含义是这样的:如果你将风险等同于波动,假设你的初始状态是一个波动(标准差)为10%的资产A,那么如果你加入等额的与资产A没有相关性的资产B,即便资产B的波动(标准差)也是10%,你整个组合的波动(标准差)可以一下子降低到7%。


但如果你加入的资产与资产A有60%的相关性,那么哪怕你加了BCDEFGHIJKLMNOPQRST 十九种资产,你整个组合的波动(标准差)也仅仅从10%降低到了8%。


这就是为什么一个只有两种资产的组合却有可能比一个持有二十种资产的组合更加“多样化”的原因。道理讲白了也很土:两辆车上的两个篮子比一辆车上的二十个篮子更安全。一个简单的数学模型可以提升这个朴素道理的逼格:


( 投资的圣杯。达里奥自称看到这张图,心理冲击大概如同爱因斯坦写出E=MC2一样。来源:《原则》。)


所以,问题就被简化到了如何去寻觅彼此没有相关性的资产。


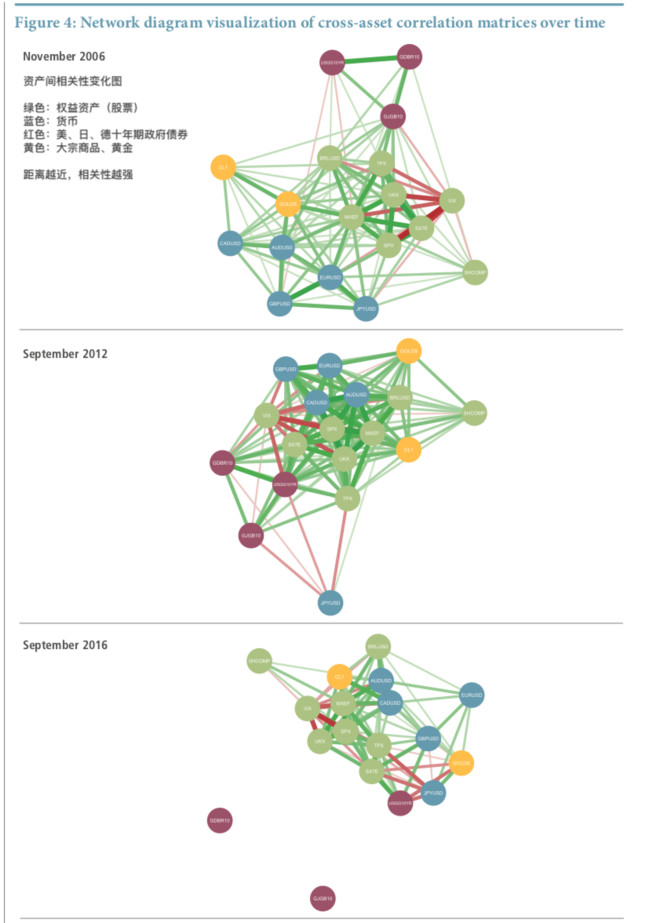
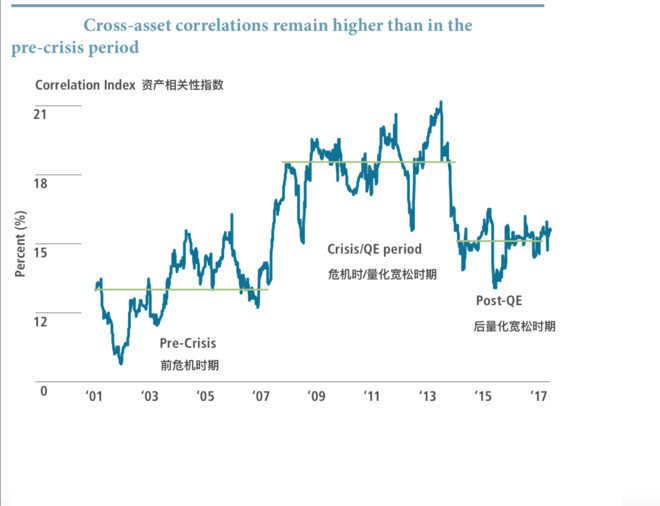
有人会问,世间万物,河同水密,彼此纠息,真的有没有相关性的资产吗?我的答案是,或许没有确定的答案。就算两种资产历史上完全没有任何相关性,我们也不能推断在未来不会突然产生相关性。但从历史数据而言,至少以下两个结论可以成立:


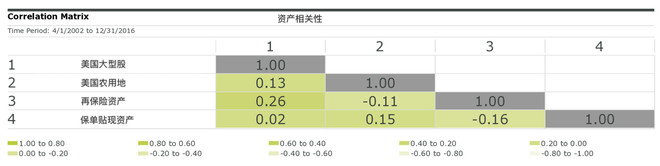
1. 资产相关性不是一成不变的,而是白云苍狗、幻化随形(见图1)。 
2. 总体而言,资产相关性在2008年金融危机后有一次提升(见图2)。


数据来源:Bloomberg, Pimco


由于相关性白云苍狗、不可捉摸,所以就算得出了数学上的无相关,我们还要用经验主义上的无相关去佐证,投资毕竟不是科学而是艺术,不然顶尖数学家扎堆的长期资本管理公司就不会挂得那么彻底。比如在历史上,美国的农地资产与美国股市的相关性就很低,这从常识就能理解,农场产出基本就看风调雨顺,而自然灾害跟金融市场的关联度很低。


还有一种奇特的资产,叫保单贴现(life settlements),就是保单贴现公司去把别人的人寿保单买下来,然后一直帮他交保费,最后被保险人挂掉了,理赔金由保险公司支付给保单贴现公司。这生意最大的风险就是被保险人特别长寿结果活到了一百三。但是如果我买了几千张保单,那人群平均寿命其实是非常恒定的,这种风险就非常小。


从2002年到2016年的数据进行测算,保单贴现与美国大型股的相关性仅为2%。


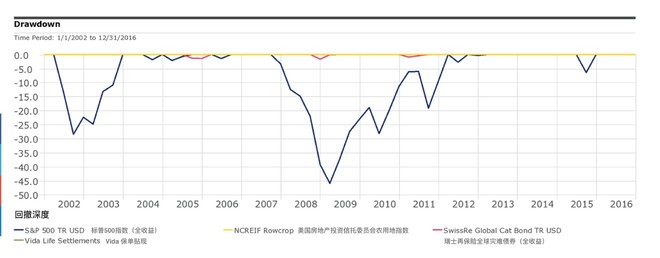
而上图里,纵轴是资产价格回撤程度,横轴是时间;蓝线是标普500,红线是再保险债券,黄线是美国农地,绿线是Vida Capital的保单贴现基金。当然你找遍了整张图也找不到绿线,因为丫十几年就根本没有回撤。事实上Vida的保单贴现基金历史上从来没有一个年份是负回报。


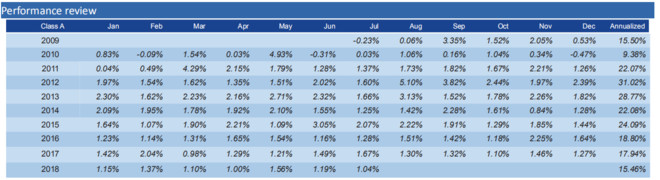
以下是另一个业界比较知名的保单贴现基金的历史真实费后业绩,无任何一年亏损(甚至几乎无任何一个月份亏损),Sharpe Ratio > 3,无视金融市场波动,要是哪个股票私募基金能有此等表现,他还不得牛上了天。


保单贴现市场在美国是个监管完备的成熟市场,历史沉淀比较深厚。巴菲特的伯克希尔哈撒韦公司就是这个市场的一个大玩家,巴菲特屡次在股东信中提到人寿保单交易。

保单贴现就是一个很好的例子,说明达里奥倡导的十五个无相关性的优质现金流,只要你愿意寻觅,在这个熙熙攘攘的娑婆世界里是可以找到的。而桥水基金的巨大成功正是建立在这个投资的圣杯之上。正如 《原则》里提到甚至超越投资之外,你可以将之作用于人生:多样化的下注,能保证你的投资收益有很高的上限,而又不过分地暴露于风险之中。


而我,其实一点也不希望你的投资组合历经苦难、九死一生;就像如今这世道,市场多杀多,雪崩来的时候每一片雪花都认为自己是纯洁无辜的受害者,都觉得自己没有责任。


世道无比艰难,何故簇拥而死?


而雷·达里奥就给你端来了“呆佛系伐开心”这只圣杯,在这个乱世里,你应该拿起这只小杯子,做一个散淡、轻快、安心而满足的投资人 —— 


山中何事,此杯何用? 松花酿酒,春水煎茶。


-------------------------------
感谢您的阅读。本文行文仓莽,如有不足之处,还请各位海涵斧正。
转载我是欢迎的,但请您注明雪球、署名陈达,在此谢过。

一生低首拜孟格Charlie Munger


芒格曾说过两句话,如仙露明珠。


一句是:我做的只是在观察——什么灵,什么不灵,以及为什么。
另一句是:一个人能做的至善之举,就是帮助另一个人知道得更多。


 所以我想芒格肯定是乐于传道解惑的,虽然其并非著作等身,但光听听这个年近期颐的老人谈谈人生,我们也会获益匪浅。


但读他的文章与演讲,你读完以后可能感觉就跟啥也没读一样。这说明什么?这进一步地说明了芒格是个哲学家,是一个可以一生低首相拜之人。


芒格太大,我且斗胆碎笔写之。
1. 思维模型 (Mental Models)


芒格既不好写也不好学。一来他嘴比较碎,调教起来喜欢东一句西一句;二来作为一思想家,芒格的精神世界比较滂沱,又有下里巴人又有阳春白雪。这与他的教育背景与职业履历相关,数学、物理学、气象学、哲学、法学、经济学、金融投资学,行伍戎马、讼师生涯,再加上大几十年岁月的摧残,于是芒格老而近妖。


当然知识只是颜料而不是匠作。


在接触了五花八门的海量知识之后,你有可能成为芒格,但更大可能是成为博古知今的北京出租司机——知识多了杂了而缺乏归纳合璧,表达出来就容易变成贫嘴。


愤世嫉俗,夸夸其谈。


为了避免这种尴尬,芒格非常强调从知识中抽离出一些最精华的模型加以融贯,以期形成一种“思维模型的网格”(latticework of mental models)。这是芒格教给我的第一课。


“模型”俩字容易把我们震住,一般建模建模的都觉得是隔壁学霸才能干得出来的高科技;但西方人常说的Model 其实是一个挺随便的词,比如鼎鼎大名的资产定价模型无非就是 E(ri)=rf+β (E(rm)-rf) 这个简单表达,里面的变量比你家的马桶还少。啥叫模型呀?


—— A model is a human construct to help us better understand the real world—— 任何能够帮助你更好理解现实世界的人造框架,都是模型。


模型是我们意淫出来思考和理解世界的工具。


举例说一些生活中常用的模型——比如奥卡姆的剃刀(哲学)、格雷欣法则(经济学)、泊松分布(统计概率学)、确认偏误(心理学)、邓巴的数字(人类学)、帕累托定律(经济学)、机会成本(经济学),现金流折现模型(金融学),这些都是无比实用的思维框架。芒格说:你首先必须要去学习关键学科中的这些 big ideas,然后你将这些模型串成网格,并确保在你的余生里可以对这个网格调用自如。


为什么需要模型的网格?因为单一某个模型,你用多了就产生了路径依赖——导致你会扭曲现实来满足模型,而不是更换模型来满足现实。如果工具不多,那么过度使用几成必然。


芒格常引用老话说“如果你手里只有一个锤子,那你看谁都是钉子”,此句谚语已经把这个问题说透了。


比如一个经济学的学生,经典的需求曲线表明商品价格越高需求越低。他拿着这个大榔头去敲经济学问题的钉子,很多时候是敲得顺手的;但碰到某些残酷现实——


诸如为什么LV这种塑料包能卖到那种荒谬的价格而且需求居然还越来越大,他就要错乱。这时候你就需要心理学或者人类行为学的一些解释,比如这些商品可能是韦伯伦商品(Veblen goods)——需求随价格升高而升高。他们不仅有浅层次的效用,而更深地关系到炫耀与性隐喻、繁衍与存续、关系到社会竞争暗示与阶层接纳——“你看我有XXX了,你该喜欢/接受我了吧?”


劳力士就是韦伯伦商品的另一个好例子,其实当年远不是什么硬货——1981年一块水鬼大概只卖九百美元。后来劳力士放飞了自我标价一路狂奔,结果发现价格越涨居然销量越好,现在同型号的水鬼大概七八千,乃Veblen goods 的典范。香港人常说:你不戴劳,别人不会看不起你,别人是根本看不见你。——所以思考此类问题的时候如果你脑中仅有的经典供需模型,肯定是要怀疑人生。


我也拿自己举个肤浅的例子来说说单模型的局限。我不敢说自己是价投,但我赞同价投理念。而格雷厄姆式的“价值投资”其实就是一个思维模型,简而言之你要做到这四点:


1. 以看生意的心态来看股票。

2.  以内在价值的巨大折扣上建立安全边际。 

3. 面对躁郁的市场:要买于抑郁,卖于躁狂。 

4. 保持理性,别动情,别动气。


价投是一把政治正确的大榔头,当拿着这把榔头的时候,我就感觉档里揣着擎天柱,我是忍不住要睥睨四方的。我放眼望去,看见世界有好多钉子啊,它们被市场或憎恨或遗忘,上面缠满了韭菜的尸体。比如我这倒霉催的就看到了,坑爹的人人公司。


在人人上的这笔投资,虽然我最后仍然获利,但是与我的预期相差甚远,可以说是一笔失败的投资。当我挥动价投这把大榔头的时候,在我玫瑰色充满幻想的眼神里,人人就是一颗温婉可人的钉子。我曾以为价投这个模型里最难的部分是“确定内在价值”,而在人人的案例上这个难题似乎如此简单明了,于是我义无反顾地以格雷厄姆价投的姿势捶了下去。但最后,没有死在计算内在价值上,而是死在建立安全边际上。


安全边际要解决的问题其实是风险控制,而风控里极为重要的一点是不与虎谋皮(用芒格自己的英文来说,叫 avoid dealing with people of questionable character);资产价值数字上的折扣固然吸引,但不考虑更广义的安全边际,再大的折扣也是海市蜃楼。


所以即使是价值投资如此伟岸的一把大锤子,你也不能只有这一把锤子。比如在人人的案例里,我或许可以用代理问题(principal–agent problem)这个模型来分析,或许会得出不同的结论。


虽然现代教育的逻辑是你在专才化之前先要通才化,虽然大学的任务理应不是培养一技之长而是培养一生之所,然而大多数人接受的教育仍然是单模式化的。大学技校化是一件悲哀之事。


芒格认为投资也是如此,投资不是诸如炒菜、做鞋、素描、开挖掘机一样的特种技能,而是一种综合性极强的大招。


投资最核心的就是做决定——投或不投或做空,投多少何时投,如何决定资产配置、证券选择、市场择时这些问题——而决策能力需要一个思维网格,需要你像机器猫一样有个袋子,里面装满各种各样的思维模型。任何一个单一模型再完美,她都会有自己的局限性。


当然,肯定有一些模型比另一些模型更管用,锤子杀伤力肯定比不过飞弹。


在所有的模型中,芒格本人平生最爱俩——一个是“机会成本”(opportunity cost),另一个是“激励机制”(incentives),他认为通过这俩大宝贝儿可以参悟许多事。


比如后者,在商业社会里最好的利益捆绑法就是自己打包自己的降落伞。罗马人如何保证拱门造得牢靠?——每当拱门造好,建拱门的建工们就要站在拱门底下,目送支撑拱门的脚手架被拆掉。—— 永远不要低估利益捆绑和激励机制的威力。


参悟所有的姿势,融贯所有的知识。这样想来,你恐怕不是一个投资者,你根本就走上了成为一哲学家的不归路。


2. 芒格思想是格雷厄姆价值投资主义在新时代的运用和发展


再来说说芒格的投资观/价投观。


首先芒格肯定是很憎恶群体性投机泡沫的,他说众人扎堆就如同一窝旅鼠,喜欢长途跋涉然后集体跳海。


所以他对比特币、区块链这样的坑货是绝对的刀子嘴砖头心,用尽比喻、极尽吐槽与嘲讽——反社会、傻缺、无良、耗子药、交易翔。芒格认为,炒作比特币就跟王尔德描述的英国人狩狐一样——the pursuit of the uneatable by the unspeakable —— 一群令人无语的人(王尔德贬指英国佬)去追逐一群无法下咽的猎物(没人会吃狐狸肉)。


芒格已经与巴菲特和比尔·盖茨,组成了反比特币三巨头。他们时不时杠精上身,要上节目给比特币来个三连击。反正美国币圈的人恨他们得咬牙切齿。


当然这三位大神坚持diss比特币是符合人设的,他们没有必要冒晚节不保的险去endorse一场无厘头的荒宴。对于芒格而言,投机是不可能投机的(该投的机早年都投过了),活到这份上再投机性价比太低,高科技又不会做,所以就是搞搞价投才能维持得了生活。


而与一般的从格雷厄姆那里走来的价投一样,芒格自然强调资产的内在价值与价格的分离,也强调市场躁狂的双相情感障碍(bipolar),也继承格雷厄姆那一套价投原教旨主义的总体精神和原则,这一套我曾经叨逼叨过很多了,这里不多谈。


来说说芒格对价投思想的发展。格雷厄姆认为如果你能以内在价值2/3的价格买到一家公司,那么就算管理层是个老年痴呆也无所谓。


但芒格认为格雷厄姆有很大的时代局限性,格老的盛年是在资本主义的休克期——大萧条后的那几年——而休克中的资本主义是没啥竞争性的,不仅公司之间无力竞争,而对于投资者而言也没啥人跟你在股市上竞价,于是就出现大量格雷厄姆所津津乐道的Net-Net的投资机会。


但在许多年后的今天,如果你还按图索骥地找Net-Net,被坑起来你可能心脏会受不了——能达到如此可怜的估值的公司必然有其可恨之处。 Net-Net 绝对绝对不能去操作看不懂的公司和治理稀烂的公司。


(现成的还算靠谱的Net-Net标的,巨没有品啊呸聚美优品了解一下?)


而芒格认为格雷厄姆的用好价格买凑活的公司,不如费雪的用凑活的价格买好公司。

当然这两者虽然都可以毛估估地说成价投,但后者要求你能看出好公司——看准行业看准人,而前者退而求其次地要求你看出一个好资产,可以说格雷厄姆的价投更纯粹,适合于熊到一塌糊涂的市场。而蒸蒸日上的太平盛世里,费雪那一套靠谱。


巴菲特常说自己是85%的格雷厄姆 + 15%的费雪。但事实上我认为这两个数字倒过来大概差不多,巴菲特与格雷厄姆已经渐行渐远,与费雪倒已基本实现灵魂合体。


巴菲特回忆说:”五十年前查理就告诉我,以凑合的价格投资好公司远比以好价格投资凑合的公司要好得多”。可见芒格对于巴菲特投资哲学转变的影响。纵观伯克希尔近几年的投资,没有一笔不是用凑合的价格去搞好公司。


格氏价投与巴氏价投之间,相差了一个芒格。


巴菲特自己的说法是:“格雷厄姆教我捡烟蒂买贱货,但查理将我从这种限制性的观点中挪出来,打开了我的视野。” 而我回顾自己卑微的投资历程,如果仅以结果而论,buying a good business at a fair pice is better than buying a fair business at a good price,这句我深有感悟,基本上真能赚到钱的都是前者(诸如腾讯、亚马逊、阿里巴巴,后面两个大怪最近又创出新高),买的时候那价格真的是非常凑合。而所谓的捡烟蒂(还是中国土烟,诸如聚美、人人),目前结果都不太理想。


可见格雷厄姆、赛思·克拉曼的那种原教旨价投,真非我等俗货可学。


3. 论投资的集中与分散


芒格强调下重注,包括三点:1. 放弃烂机会;2. 放弃看起来很好但实质上很烂的机会;3. 下重注在那些实质上很好的机会上。


芒格喜欢玩扑克,我们就以德扑举例。玩德扑,上来拿到“草花2、方片7”这种牌那直接fold就好了啊,你对烂牌仁慈就是对筹码残忍;如果你拿到AQ但感觉桌上有AK,结果被加注、被dominate了,这时应该果断弃牌止损,这时候的AQ比27赢面还小,虽然AQ看起来是个“挺好的机会”;而如果你幸运地拿到了AA,就要想方设法在看到flop前拖着别人凹硬(当然这中间会有很多曲折),反正从EV而言凹到就是赚到。好牌能多赚,烂牌能少亏,德扑就算入门了。


而对于德扑新手而言,A-10以下的牌全fold,也就是拿到烂牌一律放弃,一般会是一个好策略,所以你要能等能忍。芒格认为在投资上也应是如此,大多数时候你应该在调研阅读交谈思考,再不济就吹吹牛逼做做保健,而不应花时间在不停交易上。在终于等到你、彻底占上风的机会来临时,你得下大注,因为这种机遇你一辈子应该也见不到太多个。


巴菲特有一个大家都熟悉的理论叫“二十个打孔位的打孔卡”,意思是你要假设一辈子只有二十个投资机会,投完一个在卡上打个孔,这势必让你对投资瞻前顾后、深思熟虑。因为打孔位少,你仓位必然集中;也因为打孔位少,你下手必然重注。所以当胜率对你非常有利的关键时候你应该大声喊出我要你,然后凹硬、无惧扑街。爱恨情仇燃一把热血,好机会那么稀缺,找到它们已经如此的艰难,有些时候就应该跟命运摊牌。


(作者按:作者不太同意这种说法。倒不是反对好机会要下重注(反对这个不是脑残么),而是因为我们很多时候自以为是的好机会,事实上很烂。就像之前说过的AQ对AK这种情况,作为局中人你以为机会简直太好,但用上帝视角看一看就知道其实烂到没边了。唯一能够避免这种过度自信的办法,就是分散投资。我见过很多人死就死在看起来无比光辉的烂牌上。其实芒格自己也说过,很多牛逼的投资人都是死在看起来最好的机会上。)


芒格反对学术圈谈的diversification——或者说是过度分散——他认为是胡说八道。他同时也认为Beta和现代组合理论(MPT)是胡说八道,用波动衡量风险是胡说八道。他倒并不反对适度分散——比如十个持仓——他反对数学上的那种极致的分散,因为无可避免这会让你投资到庸俗不堪的公司上。在这一点上价投差不多都能形成共识,如卡拉曼所说,想要降低风险,分散到10到15个以上就足够了。再进一步分散都是虚妄。


芒格认为:把现代组合理论搞得无比透彻无比精妙,那你可能会是一个好的数学家,但真的投资起来你仍然会像一只锚一样地沉沦。


4. 论嫉妒心理


虽说支配市场的情绪无非是恐惧与贪婪,但我觉得恐惧远大于贪婪,因为大多数时候驱使群体作出不理智行为的主要情绪不是贪得无厌,而是害怕踏空。理解了这一点,就非常能理解一个个泡沫前赴后继的形成——真不是因为我们贪心,真的是因为受不了隔壁办公室小张一天内赚到了我一年的钱。


这种情绪芒格多次说到。芒格认为眼红别人赚钱比自己快,这是一种要命的原罪(嫉妒被神学家解释为七宗罪之一)。而且嫉妒是最蠢的原罪—— 因为它是唯一不会让你觉得爽的原罪,七宗罪包括贪婪、淫欲、暴食、傲慢、嫉妒、愤怒、懒惰,饱食淫欲让你肉体销魂,愤怒让你内心释放,傲慢让你有装X的快感,唯有嫉妒是一朵百害无利的毒花,妒火中烧,唯有痛苦。


嫉妒心在人类史上大概也就只有在狩猎采集时期有那么一丢正能量。有研究说明嫉妒心有利于维持狩猎部落的平均主义、创建河蟹部落,妒火中烧的族人时刻密切关注谁家买了宝马、谁家盖了小楼、谁家富了出头,这种人会被立马打地主分田地,这样部落作为一个整体比较容易活下来。


共产主义还是在比较低端的人类社会能发挥出点作用,反正大家都一样穷。而在现代社会里嫉妒心显然就没有这方面的好处反而有很多副作用—— 仇富深、戾气重、心态崩, 搞得身心无比疲惫。


被房子、被比特币、被某一年的大牛市折叠过阶级的人们,他们无比紧张,害怕踏空的焦虑与对邻居的嫉妒一遍一遍百爪挠心,正是这种情绪——而非贪婪——最后成就了泡沫最膨胀的那一瞬间。巴菲特也不止一次说过,驱使这个世界的不是贪婪,而是嫉妒。所以不要去嫉妒别人赚钱比你快,这个世界是公平的,有得必有失——这些人虽然很快地得到了金钱,但他们同时也失去了烦恼与贫穷。


另外,想到人生的嫉妒与嫉恶如仇,我也就想到了做空交易。如果我没搞错的话这也是《穷查理宝典》里唯一一次提到做空—— “ 作为一个卖空了的空头,看到唱多者在那里春风得意真是心如刀绞。而你的一生不值得花那么多时间在这种痛苦上。”(Being short and seeing a promoter rake the stock up is very irritating. It's not worth it to have that much irritation in your life. )


就凭这一点我也不去做空,做空容易扭曲,这对健康不利。


结语

叨逼叨了很多也很散,这是有原因的——芒格自己写东西就都非常散。哲学家思想者么,你不能怪他。但是芒格的这颗古灵精怪的小脑袋里产出了大量的奇思妙想,我觉得无论咱搞不搞投资,都应该像吸奶一样地去甘之如饴一下。比如思维模型网格这个,我们生活中不自觉地也会运用;但更多的时候我们会执着于自己所依赖的路径,去犯“一个榔头敲天下”的偏误。


另外在他的著作里,你总会见到这样一个愤世嫉俗的芒格:这个玩意怎么那么傻X,那个哥们怎么如此脑残。换成别人我会觉得不够谦逊,但这是芒格,又有思想又能赚钱,他不屌谁屌。对于我而言芒格的市侩智慧(worldly wisdom)与犬儒主义(cynicism),看似矛盾却又师出同门,组合在一起特别耳目一新。其言其智,增一分嫌腻,减一分则太瘦;而他的态度,率性而为,大快人生。


当然你勿须低首相拜,但是一生虚怀读芒格,这个动作大概率是没错的。

----------------------------
----------------------------

以下是关于芒格的一些书,推荐程度很分先后:

关于思维模型网格:
《投资:最后的自由艺术》Investing: The Last Liberal Art
人手一本必读:
《穷查理宝典》Poor Charlie's Almanack
《探索智慧:从达尔文到芒格》 (Seeking Wisdom: From Darwin to Munger )
嗜传记如命的芒格,我们不妨读读他的传记:
《查理·芒格传》(Damn Right!: Behind the Scenes with Berkshire Hathaway Billionaire Charlie Munger)
《查理·芒格的原则》 (Charlie Munger:The Complete Investor)
延伸阅读,达仔的投资思想大师系列:
本文行文仓莽,如有不足之处,还请各位海涵斧正。
转载我是欢迎的,但请您注明雪球、署名陈达,在此谢过。